- 분류 전체보기 (868)

| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |
- #전기차시장 #전기차경쟁 #BYD #테슬라 #전기차트렌드
- #베르디 #나부코 #이탈리아통일오페라 #낭만과열정의제국 #유럽왕실음악비화
- #자율주행레벨4 #로보택시 #웨이모 #자율주행상용화 #자율주행트렌드
- #raonlight #라이프스타일 #건강관리 #건강검진 #다이어트
- #수면부족 #수면부채 #수면시간 #생산성 #수면의질
- #혼술의현실 #배달비는무섭다
- #raonlight #라이프스타일 #건강관리 #건강검진 #번아웃
- 관계의한계
- #프랑스미식여행 #맛의유래 #서민의애환과음식 #프랑스음식역사 #지역별미식 #음식과삶 #프랑스요리문화 #시간이빚은맛
- 시간관리환상
- 관계구조
- 인정욕망
- #도심항공모빌리티 #에어택시 #UAM #eVTOL #미래교통
- #지금이삶을사는방법 #에필로그 #시민의시대 #연결의윤리 #작은실천큰변화 #인간답게살기
- 시간의구조
- #파가니니 #바이올린천재 #이탈리아음악역사 #낭만과열정의제국 #유럽왕실음악비화
- #배터리기술 #전고체배터리 #전기차주행거리 #CATL #배터리혁신
- #raonlight #라이프스타일 #건강관리 #다이어트 #번아웃
- #raonlight #라이프스타일 #건강관리 #다이어트 #건강검진
- 정체성과시간
- #카라바조 #이탈리아르네상스화가 #바로크미술 #낭만과열정의제국 #유럽왕실예술비화
- #메디치가문 #이탈리아르네상스 #피렌체예술역사 #낭만과열정의제국 #유럽왕실권력비화
- 정체성소모
- #의료AI규제 #AI의료기기인증 #식약처AI허가 #2026트렌드 #빅트렌드리포트
- #모빌리티트렌드 #전기차 #자율주행 #도심항공모빌리티 #2026트렌드
- 역할기대
- #그린수소 #수소경제 #수소환원제철 #2026트렌드 #빅트렌드리포트
- #raonlight #라이프스타일 #건강관리 #다이어트 #습관만들기
- #30대의현실 #낮잠이최고
- #생산성앱은장식 #배달앱사용횟수급증
- Today
- Total
raon light's blog
06 ⚡ 에너지 혁신 | 19화. 산업용 에너지 전환 본문
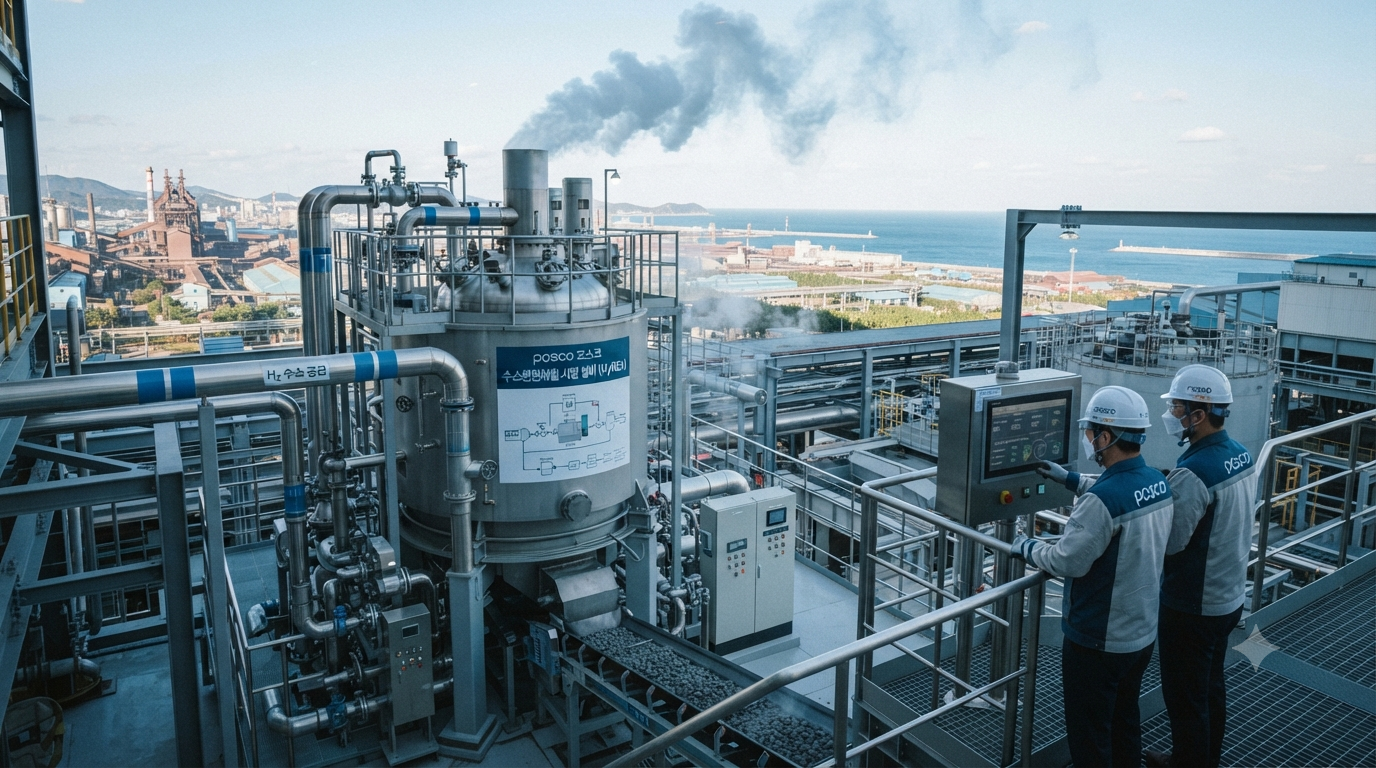
2025년 10월, 경북 포항의 포스코 제철소 한편에서 수소환원제철 시범 설비가 조용히 가동되고 있었습니다. 석탄 대신 수소를 환원제로 사용해 철광석에서 철을 뽑아내는 공정으로 소음도 매연도 없었습니다. 공정 책임자 강민재 씨는 말했습니다. “기존 고로는 철 1톤을 만들 때 이산화탄소를 약 2톤 배출합니다. 이 공정은 물을 배출합니다.” 그러나 그는 덧붙였습니다. “문제는 수소 가격입니다. 지금은 석탄보다 다섯 배 이상 비쌉니다.” 기술은 준비됐지만 경제성이 따라와야 했습니다.
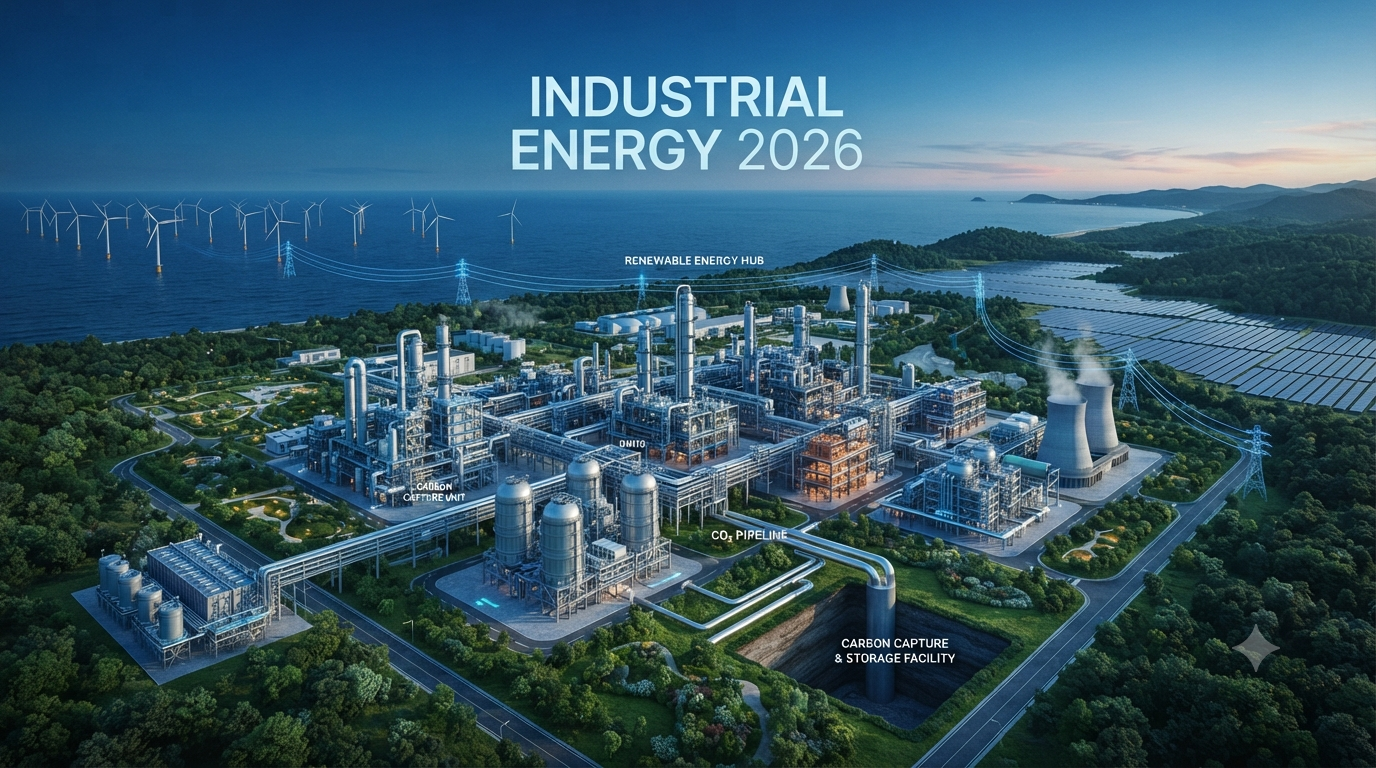
산업이 탄소와 이별을 준비하고 있습니다. 철강, 시멘트, 화학, 알루미늄, 유리, 제지는 현대 산업 문명의 근간이지만 전 세계 탄소 배출의 약 30퍼센트를 차지하는 가장 탈탄소화가 어려운 난감축 분야입니다. 공정 자체에서 탄소 배출이 불가피한 구조적 특성 때문에 재생에너지로의 전환만으로는 해결되지 않아, 수소·전기화·탄소 포집·공정 혁신이라는 네 경로를 동시에 추진해야 하는 산업용 에너지 전환이 에너지 혁신의 가장 어렵고 중요한 최전선이 되고 있습니다.
산업의 탈탄소화는 에너지 전환의 마지막 관문입니다. 가장 어렵기 때문에 가장 중요합니다.
🔍 현재를 읽는다
IEA의 산업 에너지 전환 보고서에 따르면 철강, 시멘트, 화학 세 분야가 전 세계 산업 탄소 배출의 약 70퍼센트를 차지하며, 이 세 분야의 탈탄소화 없이는 기후 목표 달성이 불가능한 것으로 분석되었습니다. 청정 수소, 전기화, CCUS 중 어떤 경로를 선택하느냐에 따라 투자 규모와 전환 속도가 크게 달라집니다.
한국의 산업 부문은 에너지 소비의 약 60퍼센트를 차지하며 포스코의 철강, 현대오일뱅크와 SK이노베이션의 정유·화학, 삼성과 SK하이닉스의 반도체가 에너지 다소비 핵심 산업입니다. 탄소 배출권 거래제 대상 업체 중심으로 탈탄소 투자가 확대되고 있지만, 배출권 가격이 낮은 수준에서 유지되어 전환 속도가 기후 목표에 미치지 못한다는 지적이 있습니다.
🌊 흐름을 짚는다
① 철강의 수소환원제철 — 탄소 없이 철을 만든다
기존 고로 공정은 코크스를 환원제로 사용해 철광석에서 산소를 제거하며 대량의 이산화탄소를 배출하지만, 수소환원제철은 수소를 환원제로 써서 물만 배출하는 근본적으로 다른 공정입니다. 스웨덴 SSAB가 세계 최초로 상용화 이정표를 세웠고, 포스코는 2050년 전환을 목표로 시범 설비 운영과 기술 개발을 진행하고 있으며 아르셀로미탈, 티센크룹도 투자를 본격화하고 있습니다.
최대 과제는 그린 수소 가격의 하락입니다. 수소 가격이 킬로그램당 2달러 이하로 내려가야 경제성이 확보되는 것으로 분석되며, 철강 탈탄소화의 성패는 결국 그린 수소 가격이 결정합니다.
② 시멘트와 콘크리트 혁신 — 건축의 탄소를 줄인다
시멘트는 탈탄소화가 가장 어려운 산업 중 하나입니다. 배출의 약 60퍼센트가 석회석 소성 과정의 화학 반응으로 발생해 연료를 전환해도 없애기 어려워, 탄소 포집 CCUS와 저탄소 대체 결합재 개발이 핵심 경로입니다.
국내 쌍용씨앤이, 한일시멘트, 삼표시멘트가 폐열 발전, 재생에너지 전력 구매, 대체 연료 혼합으로 배출을 줄이고 있고, 탄소 광물화 콘크리트, 고로 슬래그·플라이애시 활용 혼합 시멘트, 이산화탄소 활용 콘크리트 기술이 혁신 방향으로 꼽힙니다.
③ 화학 산업의 전기화 — 증기 대신 전기열로 공정을 돌린다
석유화학, 정유, 기초 화학 산업은 고온의 증기와 열이 필요한 공정 특성상 에너지 다소비와 탄소 배출이 불가피한 구조입니다. 화학 산업 탈탄소의 핵심 경로 중 하나는 화석연료 기반 열 공급을 전기 기반으로 전환하는 공정 전기화입니다. 바스프, 다우, 사빅 등 글로벌 화학 기업들이 전기 스팀 크래커 개발에 투자하고 있으며, 재생에너지 전기로 구동하는 전기 보일러와 전기로가 기존 화석연료 연소 설비를 대체하면 공정의 연료 연소 배출을 크게 줄일 수 있습니다. LG화학과 롯데케미칼도 넷제로 화학 전환 로드맵에서 전기화와 수소 원료 전환을 함께 추진하고 있습니다.
④ 산업용 열 공급의 탈탄소 — 고온 열이 가장 어려운 숙제
철강 1,500도씨, 유리 1,600도씨, 시멘트 1,450도씨의 공정 온도는 전기화가 어렵고 수소도 완전한 대안이 되지 못해, SMR에서 생산되는 고온 열을 산업 공정에 직접 공급하는 방안이 검토되고 있습니다. 반면 100~200도씨 수준의 중저온 열이 필요한 식품·제지·섬유 산업에서는 산업용 대형 히트펌프가 화석연료 보일러를 대체하는 현실적 대안으로 빠르게 보급되고 있으며, 덴마크와 독일이 이를 적극 지원하며 시장을 선도하고 있습니다.
⑤ 탄소 국경 조정 제도 CBAM — 무역이 탄소 전환을 강제한다
산업용 에너지 전환을 가속화하는 가장 강력한 외부 압력은 유럽연합의 탄소 국경 조정 제도 CBAM입니다. 탄소 배출 비용을 충분히 지불하지 않은 국가에서 수입되는 철강, 시멘트, 알루미늄, 화학 제품, 전력에 탄소 비용을 부과하는 제도로 2026년부터 본격 적용되고 있습니다.
한국의 철강과 화학 수출 기업들이 직접 적용 대상이 되어 제품의 탄소 발자국을 측정·보고해야 하며, 탄소 집약도가 높을수록 추가 비용 부담이 커집니다. 무역 규범이 에너지 전환을 강제하는 새로운 현실이 도래한 것입니다.
🧭 방향을 제시한다
산업체라면 자사 공정의 탄소 배출 경로를 정밀 분석하고 수소화, 전기화, CCUS 중 가장 현실적인 전환 경로를 선택하며 단계적 투자 계획을 세워야 합니다. 소재·기술 기업이라면 수소환원제철 설비, 산업용 전기 보일러, 고온 히트펌프, 탄소 포집 설비 시장에서 기회를 찾을 수 있고, 정책 입안자는 배출권 거래제 가격 현실화, 산업용 그린 수소 공급 확대, CBAM 대응 수출 기업 지원을 핵심 정책 조합으로 삼아야 합니다.
산업용 에너지 전환은 느리고 비싸고 어렵지만, 이 전환 없이는 에너지 전환 자체가 완성되지 않습니다. 가장 어려운 문제를 먼저 푸는 기업이 다음 시대의 산업 패권을 갖게 됩니다.
✅ 결론 | 오늘 당신이 가져가야 할 한 가지
“포스코가 수소로 철을 만들고 LG화학이 재생에너지로 플라스틱을 생산하는 날 한국 제조업의 탄소 지도는 완전히 바뀝니다. 그 전환이 얼마나 빠른지가 한국 수출 산업의 미래 경쟁력을 결정합니다.”
'🌐𝓑𝓘𝓖 𝓣𝓡𝓔𝓝𝓓 𝓚𝓞𝓡𝓔𝓐 𝓡𝓔𝓟𝓞 > 06 ⚡ 에너지 혁신' 카테고리의 다른 글
| 06 ⚡ 에너지 혁신 | 20화. 에너지 혁신의 미래 (1) | 2026.10.10 |
|---|---|
| 06 ⚡ 에너지 혁신 | 18화. 건물 에너지 혁신 (0) | 2026.10.07 |
| 06 ⚡ 에너지 혁신 | 17화. 에너지 안보와 지정학 (1) | 2026.10.06 |
| 06 ⚡ 에너지 혁신 | 16화. 데이터센터와 에너지 (2) | 2026.10.05 |
| 06 ⚡ 에너지 혁신 | 15화. 전력 요금 체계와 소비자 (1) | 2026.10.03 |


